Automobilindustrie: neue Geschäftsfelder und Verteidigung im Fokus
Sonstige Dienstleistungen / Verbände
Eine Forsa-Studie im Auftrag der Unternehmensberatung FTI-Andersch zeigt: 37 % der deutschen Automotive-Unternehmen bauen neue Geschäftsfelder auf. Verteidigung, Recycling und Kreislaufwirtschaft rücken in den Fokus.
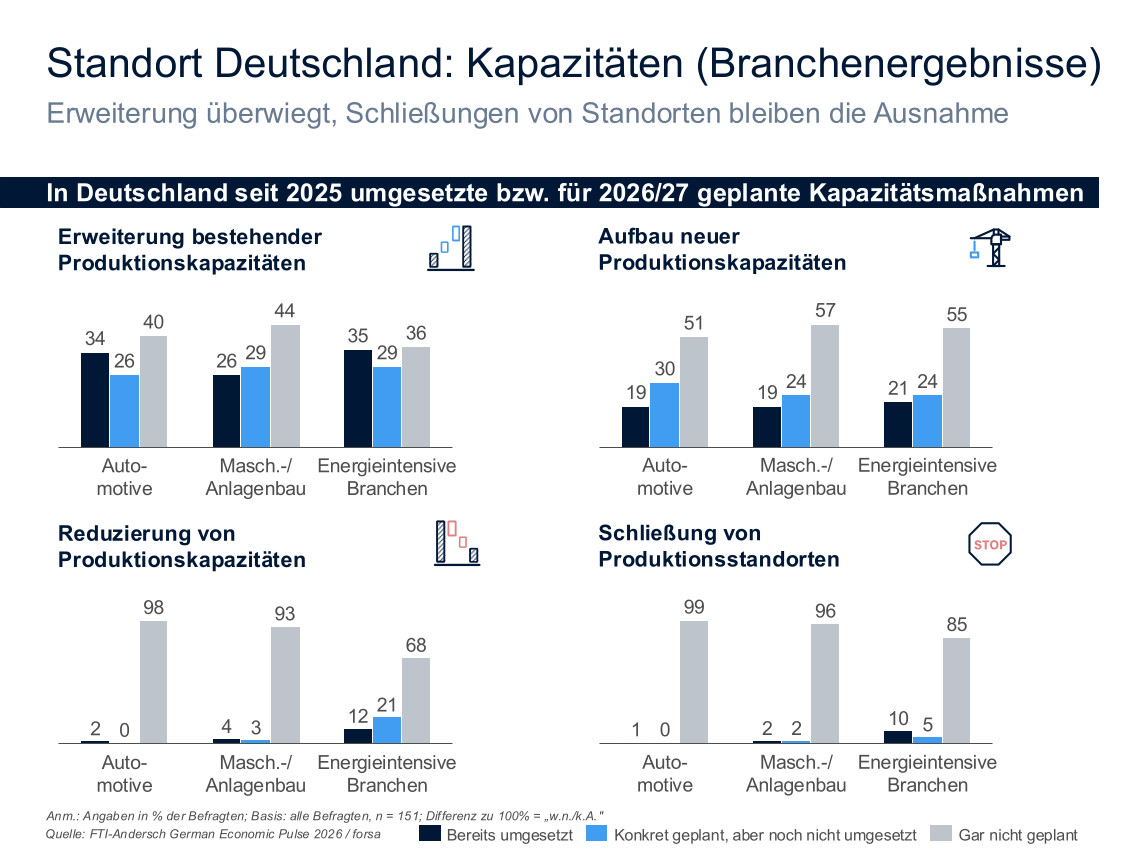
Bild: FTI.
Deutsche Unternehmen der Automobilindustrie arbeiten an neuen Geschäftsfeldern, bleiben dabei aber hinter anderen Industriezweigen zurück. Laut der Forsa-Untersuchung »German Economic Pulse 2026« im Auftrag der Unternehmensberatung FTI-Andersch haben 17 % der befragten Automotive-Unternehmen erste Pilotprojekte gestartet. Weitere 20 % haben neue Geschäftsfelder bereits als zusätzliches Standbein integriert. In der produzierenden Industrie insgesamt liegt der Anteil bei 45 %, im Maschinen- und Anlagenbau bei 43 % und in der energieintensiven Industrie bei 48 %.
Laut FTI ist auffällig, dass 63 % der befragten Automotive-Unternehmen weiter ausschließlich ihr klassisches Geschäftsmodell verfolgen. 9 % haben Kapital in Geschäftsfelder mit höherem Wachstum umgeschichtet oder dies konkret geplant. Im Maschinen- und Anlagenbau liegt dieser Wert bei 20 %, in der energieintensiven Industrie bei 17 %.
Als Hürden beim Aufbau neuer Geschäftsfelder nennen die Unternehmen vor allem Kunden und Vertrieb, die am Bestehenden festhalten. Dieser Punkt wird von 52 % genannt. Regulatorische oder sicherheitstechnische Anforderungen folgen mit 50 %. Fehlendes Investitionskapital oder eine belastete Bilanz sehen 22 % als Hindernis. Eine mögliche Kannibalisierung des Stammgeschäfts spielt mit 12 % ebenfalls eine Rolle.
Wer neue Geschäftsfelder bereits integriert hat, setzt erkennbar auf eine starke Entwicklung: Bei diesen Automotive-Unternehmen machen die neuen Felder heute meist (58 %) 5 bis 15 % des Umsatzes aus. Für 2030 erwarten 56 % einen Anteil von 16 bis 30 %, weitere 21 % einen Anteil von 31 bis 50 %.
Verteidigung gewinnt als Zielfeld an Bedeutung
Unter den Unternehmen mit Pilotprojekten oder neuen Geschäftsfeldern werden Verteidigung sowie Recycling und Kreislaufwirtschaft häufig als Zielfelder genannt. Im Verteidigungsmarkt sind 31 % der Automotive-Unternehmen bereits tätig, weitere 20 % planen den Einstieg. In der energieintensiven Industrie liegt der geplante Einstieg bei 5 %. Im Maschinen- und Anlagenbau plant laut Befragung kein Unternehmen diesen Schritt.
Seit Anfang 2025 haben 39 % der Automotive-Unternehmen in die Vorbereitung auf Verteidigungsaufträge investiert oder entsprechende Investitionen beschlossen. Von den bereits aktiven Unternehmen erzielen 49 % regelmäßig Umsatz mit Verteidigung, 51 % haben erste Verträge oder Projekte. Von den aktiven Unternehmen und denen mit geplantem Einstieg haben 54 % die Entwicklung von Produkten oder Komponenten für militärische Fahrzeuge beschlossen, 34 % eine Serienfertigung.
Für 2030 erwarten 31 % der Unternehmen mit Verteidigungsbezug mehr als ein Zehntel ihres Umsatzes aus diesem Markt, 15 % mehr als ein Viertel. Nur 7 % rechnen mit keinem Verteidigungsumsatz. Als Bremse gilt hauptsächlich unsichere Nachfrage oder fehlende Planungssicherheit, was von 52 % genannt wird.
Standort Deutschland bleibt relevant
Beim Produktionsstandort Deutschland zeigt die Befragung ein gemischtes Bild. 51 % der Automotive-Unternehmen haben seit Anfang 2025 keine neuen Produktionskapazitäten in Deutschland aufgebaut oder geplant. 40 % haben bestehende Kapazitäten weder erweitert noch dies geplant. In KI-Anwendungen in der Produktion hat jedes vierte Unternehmen investiert oder Investitionen beschlossen. Damit liegt die Branche unter dem Maschinen- und Anlagenbau mit 44 % und der energieintensiven Industrie mit 50 %.
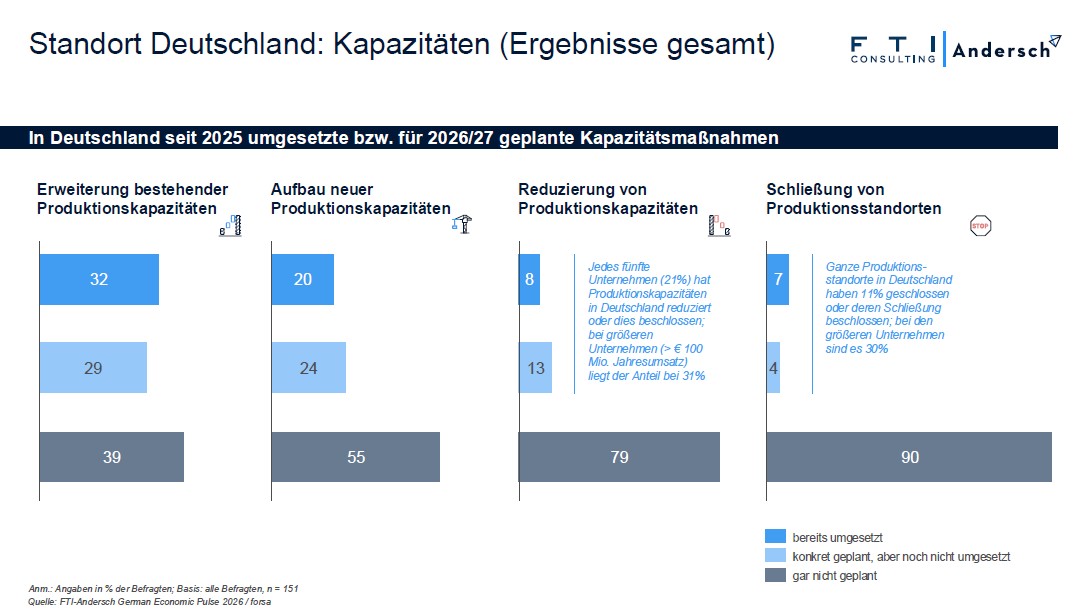
Bild: FTI.
Gleichzeitig baut die Branche nur selten Kapazitäten ab. Lediglich 2 % der befragten Automotive-Unternehmen haben Produktionskapazitäten in Deutschland reduziert oder dies beschlossen, 1 % hat einen Standort geschlossen. In der produzierenden Industrie insgesamt liegen diese Werte deutlich höher: 21 % haben Kapazitäten reduziert und 11 % Standorte geschlossen oder dies beschlossen. Bis Mitte 2027 erwarten 56 % der Automotive-Unternehmen mehr Beschäftigte in Deutschland, während 13 % mit einem Abbau rechnen.
Beim anorganischen Wachstum ist die Branche aktiver als andere Industriezweige. 27 % haben Unternehmen oder Unternehmensteile zugekauft oder planen dies konkret. Verkauft oder einen Verkauf geplant hat keines der befragten Automotive-Unternehmen. Neun Prozent haben stattdessen Geschäftsbereiche ohne Verkauf geschlossen oder dies konkret geplant.
China bleibt Markt, Partner und Wettbewerber
Unter den Automotive-Unternehmen, die nach China exportieren oder dort tätig sind, sieht fast die Hälfte keine veränderte Bedeutung des Absatzmarkts. 33 % berichten von einem Bedeutungsverlust, 21 % von einem Bedeutungsgewinn. Zugleich haben 16 % seit Anfang 2025 eigene Produktionskapazitäten für chinesische Partner geöffnet, während im Maschinen- und Anlagenbau der Wert bei 6 % liegt.
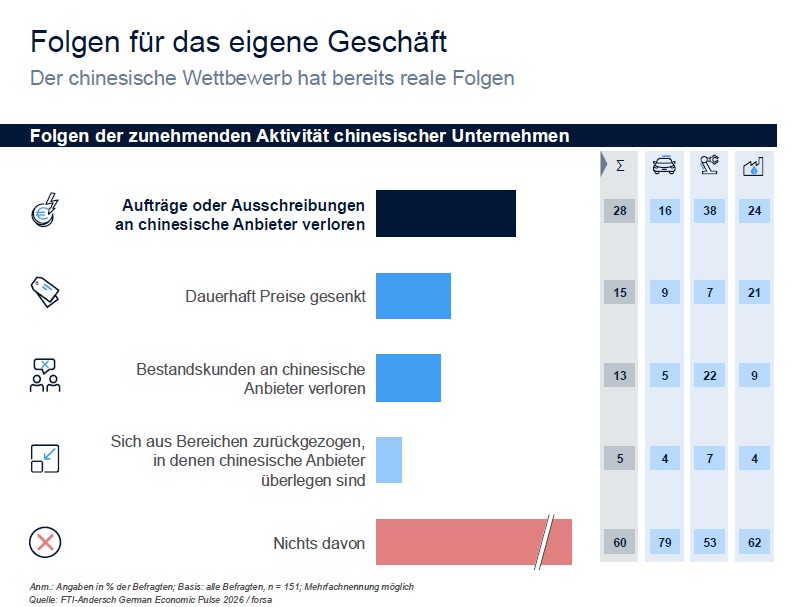
Bild: FTI.
In Europa macht sich der Wettbewerb durch chinesische Unternehmen bemerkbar. 16 % der befragten Automotive-Unternehmen geben an, seit Anfang 2025 Aufträge oder Ausschreibungen an chinesische Anbieter verloren zu haben. Dennoch sehen sich 72 % den chinesischen Anbietern auf dem europäischen Markt überlegen, 34 % sogar klar.
Über den German Economic Pulse 2026
Für den German Economic Pulse 2026 hat das Meinungsforschungsinstitut Forsa im Auftrag der Unternehmensberatung FTI-Andersch 2026 insgesamt 151 Führungskräfte deutscher Industrieunternehmen telefonisch befragt: 37 Unternehmen aus der Automobilindustrie, 51 Maschinen- und Anlagenbauer sowie 63 Unternehmen der Branchen Chemie, Papier, Keramik und Metall (energieintensive Industrie).
Die Unternehmensberatung weist darauf hin, dass die Ergebnisse als repräsentativ für Unternehmen der Branchen Automotive, Maschinen- und Anlagenbau sowie energieintensive Industrie (Chemie, Papier, Keramik und Metall) ab 10 Millionen Euro Jahresumsatz angesehen werden können.